2026年4月から一括償却の上限が40万円に — 買い替えるならどのMac?
目次
免責事項
- 本記事は税務の専門家(税理士・会計士)によるものではありません
- 一般的に公開されている情報をもとにした個人の見解です
- 具体的な税務判断は必ず顧問税理士・会計士にご確認ください
- 税制の適用要件や解釈は個々の状況により異なります
- 本記事の内容に基づく判断について、筆者は一切の責任を負いません
はじめに
2026年(令和8年)4月1日以降、中小企業者等の少額減価償却資産の特例の上限が、従来の30万円未満から40万円未満に引き上げられました。
これまで30万円の壁に阻まれてMacの構成を妥協していた方も多いのではないでしょうか。40万円に引き上がったことで、選択肢がかなり広がります。
本記事では、2026年4月1日時点のApple Store価格を基準に、一括経費計上できるMacはどれかを比較します。
比較対象のMac(2026年4月1日時点の価格)
| モデル | 構成 | 税込価格 | 税抜価格 |
|---|---|---|---|
| MacBook Air 13インチ M5 | 32GB / 2TB SSD | 334,800円 | 304,364円 |
| MacBook Air 15インチ M5 | 32GB / 2TB SSD | 369,800円 | 336,182円 |
| MacBook Pro 14インチ M5 | 32GB / 2TB SSD | 399,800円 | 363,455円 |
| MacBook Pro 14インチ M5 Pro | 48GB / 1TB SSD | 429,800円 | 390,727円 |
※ 価格はApple Store(CTO構成)の概算です。正確な金額は購入時にApple Storeでご確認ください。
税込経理 vs 税抜経理で結果が変わる
少額減価償却資産の判定金額は、採用している経理方式によって異なります。
- 税込経理方式:税込価格で判定
- 税抜経理方式:税抜価格で判定
※ 免税事業者は税込経理方式のみとなります。
税抜経理の場合(課税事業者)
| モデル | 税抜価格 | 40万円未満? | 判定 |
|---|---|---|---|
| Air 13インチ M5 | 304,364円 | ✅ | 一括計上OK |
| Air 15インチ M5 | 336,182円 | ✅ | 一括計上OK |
| Pro 14インチ M5 | 363,455円 | ✅ | 一括計上OK |
| Pro 14インチ M5 Pro | 390,727円 | ✅ | 一括計上OK |
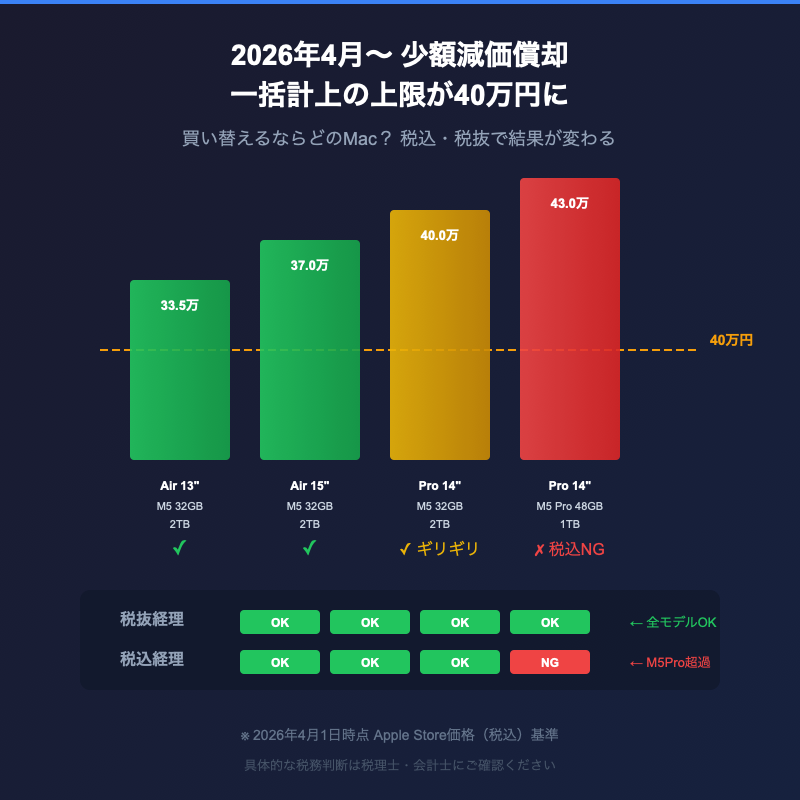
税抜経理なら4モデルすべて一括計上の対象になります。M5 Proの48GBモデルでも約39万円で収まります。
税込経理の場合(免税事業者含む)
| モデル | 税込価格 | 40万円未満? | 判定 |
|---|---|---|---|
| Air 13インチ M5 | 334,800円 | ✅ | 一括計上OK |
| Air 15インチ M5 | 369,800円 | ✅ | 一括計上OK |
| Pro 14インチ M5 | 399,800円 | ✅ | 一括計上OK |
| Pro 14インチ M5 Pro | 429,800円 | ❌ | 一括計上NG |
税込経理の場合、M5 Proの48GB/1TBモデルは40万円を超えるため一括計上できません。
各モデルの特徴と選び方
MacBook Air 13インチ M5(税込 334,800円)
- 最もコスパが良い選択肢
- 32GB + 2TB で日常業務・開発に十分
- 持ち運びやすさを重視するならこれ
- ローカルLLM(Ollama等)も27B〜35Bクラスが動作可能
MacBook Air 15インチ M5(税込 369,800円)
- 画面の広さを重視する方向け
- Air 13インチと性能は同等(M5チップは共通)
- デスクに据え置き+たまに持ち出す使い方に最適
MacBook Pro 14インチ M5(税込 399,800円)
- 税込でギリギリ40万円未満(399,800円)
- ProMotionディスプレイ(120Hz)、より明るい画面
- 長時間バッテリー、SDカードスロット、HDMI搭載
- 税込経理でも一括計上できる最上位の選択肢
MacBook Pro 14インチ M5 Pro(税込 429,800円)
- 48GBメモリで大規模なローカルLLMや重い開発作業に最適
- ただし税込経理では40万円を超えるため注意
- 税抜経理(課税事業者)なら一括計上OK
- 購入前に経理方式を確認すべきモデル
まとめ
| 経理方式 | おすすめ最上位モデル |
|---|---|
| 税抜経理(課税事業者) | MacBook Pro 14インチ M5 Pro 48GB/1TB |
| 税込経理(免税事業者含む) | MacBook Pro 14インチ M5 32GB/2TB |
40万円への引き上げにより、MacBook Proも一括計上の射程圏内に入りました。特に税抜経理の課税事業者であれば、M5 Pro + 48GBメモリという強力な構成まで一括で経費にできます。
ただし、税込・税抜のどちらで判定するかは採用している経理方式次第です。判断に迷う場合は、必ず顧問税理士・会計士にご確認ください。
重要 本記事は税務の専門的助言ではありません。少額減価償却資産の特例には適用要件(青色申告、中小企業者等の該当性、年間合計額の上限など)があります。具体的な適用可否は税理士・会計士にご相談ください。